먼저 확인
대출한도는 담보가치 대비 대출 비율인 LTV와 상환능력 대비 부채비율인 DSR 등 여러 기준을 종합해 산정됩니다.
AUCTION / PROJECT 75
경매빌라리모델링 관련 대출한도 산정 시 고려되는 LTV, DSR 등 기본 개념을 안내합니다.
SITE PHOTO/01
KEY POINT/00
대출한도는 담보가치 대비 대출 비율인 LTV와 상환능력 대비 부채비율인 DSR 등 여러 기준을 종합해 산정됩니다.
개인의 소득과 기존 대출 현황, 물건의 지역·용도에 따라서도 한도가 달라질 수 있습니다.
정확한 한도는 금융기관과 상담을 통해 확인해야 하며, 여러 금융기관의 조건을 비교해보는 것이 유리한 조건을 찾는 데 도움이 됩니다.
REPORT/01
대출한도는 담보가치 대비 대출 비율인 LTV와 상환능력 대비 부채비율인 DSR 등 여러 기준을 종합해 산정됩니다. 개인의 소득과 기존 대출 현황, 물건의 지역·용도에 따라서도 한도가 달라질 수 있습니다.
정확한 한도는 금융기관과 상담을 통해 확인해야 하며, 여러 금융기관의 조건을 비교해보는 것이 유리한 조건을 찾는 데 도움이 됩니다.
아래 표는 대출한도 산정 시 참고할 수 있는 주요 고려요소를 정리한 것입니다.
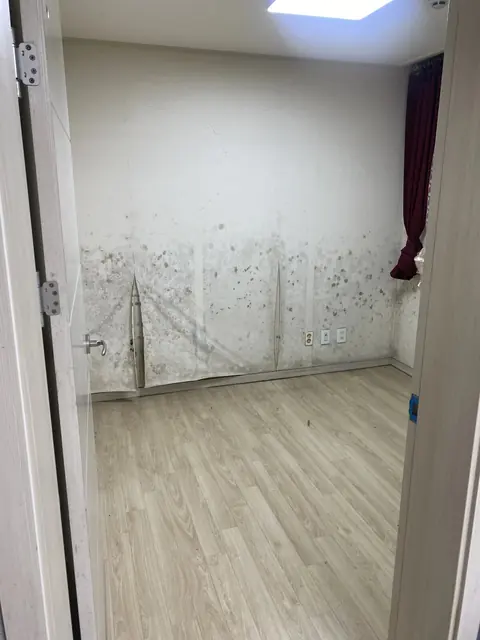
경매빌라리모델링 대출한도와 관련된 세부 기준은 물건의 위치, 상태, 시점에 따라 실제로 적용되는 범위가 달라질 수 있습니다. 따라서 위 내용을 기본 판단 틀로 삼되, 실제 진행 전에는 현장 확인과 관련 전문가 상담을 함께 거치는 것을 권장합니다. 아래 진행 절차와 체크리스트, 현장 사진을 함께 참고하면 경매빌라리모델링 대출한도 관련 의사결정에 도움이 됩니다.
또한 대출안내 관련 항목은 시공 범위나 지역 여건에 따라 세부 절차가 달라질 수 있으므로, 본 페이지의 표와 체크리스트는 참고용 기준으로 활용하고 실제 계약이나 신청 전에는 반드시 개별 확인 절차를 거쳐야 합니다.
| 요소 | 설명 |
|---|---|
| LTV | 담보가치 대비 대출 비율 |
| DSR | 연소득 대비 총부채 원리금 상환비율 |
| 기존 대출 현황 | 보유 대출이 한도에 영향 |
PROCESS/02
CHECK/03
NOTE/GUIDE
이 페이지는 일반적인 안내이며 수익이나 결과를 보장하지 않습니다. 예시는 이해를 돕기 위한 참고용이고, 실제 적용은 개별 확인이 필요합니다.
RELATED/SERVICE
FAQ/QUESTIONS
LTV는 담보가치 대비 대출 비율이고, DSR은 소득 대비 부채상환 비율로 산정 기준이 다릅니다.
개인 상황에 따라 달라지므로 금융기관 상담을 통해 확인하는 것이 정확합니다.
기존 대출 현황이 DSR 등에 반영되어 한도에 영향을 줄 수 있습니다.
누수·습기 흔적, 벽과 천장, 바닥, 욕실·주방, 전기, 문·창호 순서로 확인하는 것이 일반적입니다. 안전과 누수에 관련된 항목을 먼저 보고, 나머지는 사용 목적에 맞춰 범위를 정합니다. 현장 상태에 따라 순서가 달라질 수 있습니다.
구조와 설비에 큰 문제가 없고 마감재 손상 위주라면 부분수리로 충분한 경우가 많습니다. 여러 공간에 문제가 겹쳐 있거나 누수 원인이 남아 있다면 범위를 넓혀 검토합니다. 현장 확인 후 필수 수리와 선택 작업을 나누어 안내합니다.
최종 수정일 2026-10-07 · 2026년 기준 안내
CONSULTATION
낙찰 후 현장 상태와 활용 목적, 예산을 알려 주시면 필요한 수리 범위를 함께 검토합니다. 상담 페이지에서 준비할 정보를 먼저 확인해 보세요.